Gdy pieniądze znikają z konta szybciej, niż się pojawiają, problemem rzadko jest jeden duży zakup. Zwykle chodzi o brak planu, nieuwzględnione wydatki okresowe i drobne decyzje, które powtarzają się przez cały miesiąc. W tym poradniku pokazuję, jak zbudować budżet domowy, dopasować go do własnych dochodów, zacząć oszczędzać i kontrolować wydatki bez życia w ciągłym poczuciu wyrzeczeń.
Dobry plan finansowy ma być prosty, elastyczny i możliwy do utrzymania
- Zacznij od danych z ostatnich 2-3 miesięcy, a nie od idealnych założeń.
- Podziel koszty na stałe, zmienne, okresowe i oszczędności.
- Reguła 50/30/20 jest punktem wyjścia, a nie obowiązkiem.
- Odkładaj automatycznie, najlepiej w dniu otrzymania wynagrodzenia.
- Sprawdzaj plan raz w tygodniu i koryguj go przed końcem miesiąca.
Od czego zacząć, żeby plan pieniędzy naprawdę działał
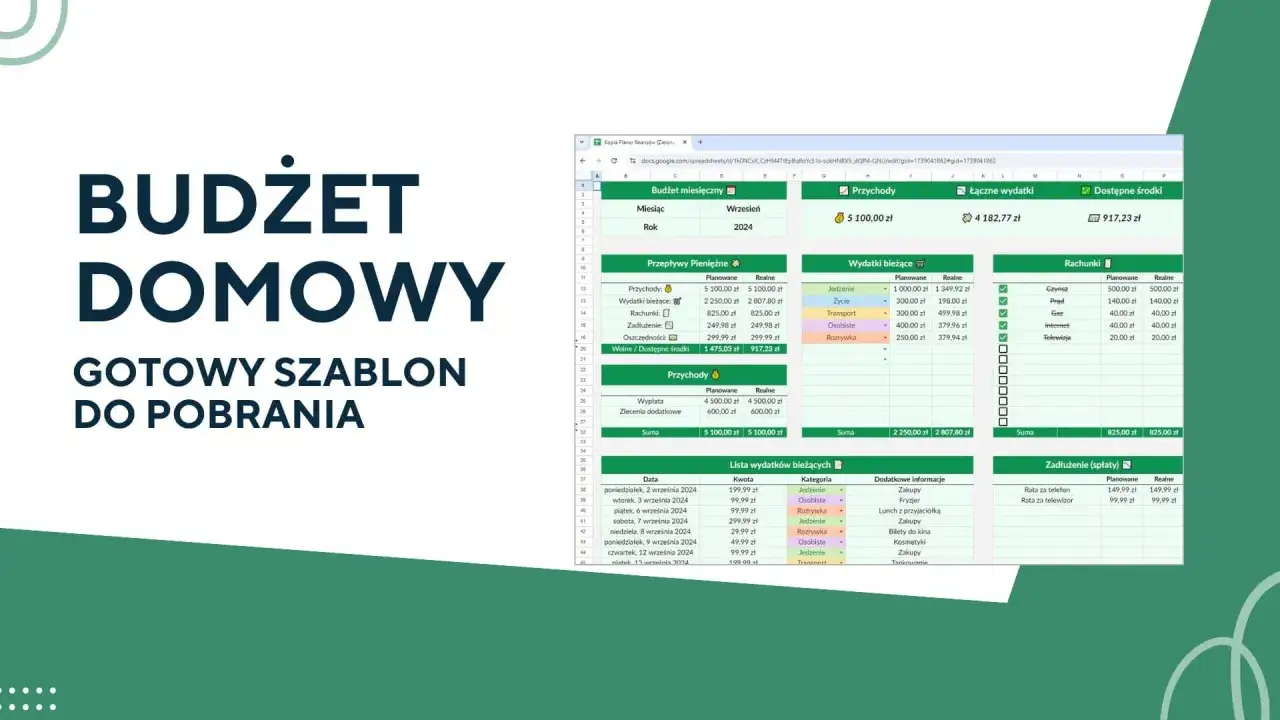
Dla mnie dobry plan finansowy nie jest tabelą wypełnioną dziesiątkami kategorii. To prosty system podejmowania decyzji, który odpowiada na trzy pytania: ile pieniędzy wpływa, na co muszą wystarczyć i jaka kwota może pracować na przyszłość.
Najpierw zbierz dochody netto, czyli kwoty faktycznie wpływające na konto. Uwzględnij pensje, świadczenia, dochody z działalności i dodatkowe zlecenia, ale przy nieregularnych wpływach przyjmij raczej ostrożną średnią z kilku miesięcy niż najlepszy miesiąc w roku.
Wydatki podziel na cztery grupy. Taki podział jest praktyczniejszy niż samo rozróżnienie na potrzeby i zachcianki.
| Rodzaj wydatku | Przykłady | Jak go planować |
|---|---|---|
| Stałe | czynsz, rata, abonament, ubezpieczenie | Wpisz konkretną kwotę na początku miesiąca. |
| Zmienne | żywność, paliwo, środki czystości | Ustal limit na podstawie średniej z 2-3 miesięcy. |
| Okresowe | prezenty, przegląd auta, wakacje, podatki | Podziel roczny koszt przez 12 i odkładaj co miesiąc. |
| Finansowe | oszczędności, nadpłata długu, inwestycje | Traktuj je jak zaplanowaną płatność, nie resztę po zakupach. |
Najczęstszy błąd polega na pomijaniu kosztów, które nie pojawiają się co miesiąc. Jeśli ubezpieczenie samochodu kosztuje 1200 zł rocznie, w praktyce obciąża budżet kwotą 100 zł miesięcznie. Dzięki temu grudniowy wydatek nie wygląda jak nagła katastrofa.
Sprawdź, gdzie naprawdę płyną pieniądze
Zanim zaczniesz ciąć koszty, przejrzyj historię rachunku i kart z ostatnich 8-12 tygodni. Nie zgaduj, ile wydajesz na jedzenie, transport czy zakupy internetowe. Różnica między wyobrażeniem a rzeczywistością bywa zaskakująco duża.
W tym etapie nie chodzi jeszcze o ocenianie każdej transakcji. Zapisz ją, przypisz do kategorii i sprawdź, które wydatki powtarzają się automatycznie. Szczególną uwagę zwróciłbym na subskrypcje, opłaty bankowe, dostawy jedzenia oraz zakupy robione z nudów lub pośpiechu.
Ustal kwoty na podstawie średniej
Jeżeli przez trzy miesiące na zakupy spożywcze wydawałeś 1100 zł, 1250 zł i 980 zł, średnia wynosi około 1110 zł. Możesz ustawić limit 1150 zł, zamiast wpisywać nierealne 700 zł tylko dlatego, że taka kwota dobrze wygląda w arkuszu.
Po miesiącu sprawdź nie tylko to, czy przekroczyłeś limit. Zobacz również, dlaczego do tego doszło. Wyższe wydatki na żywność mogą wynikać z wizyty gości, podwyżek cen albo częstszego jedzenia poza domem. Każda z tych przyczyn wymaga innej decyzji.
Zostaw miejsce na życie
Plan pozbawiony pieniędzy na przyjemności zwykle działa krótko. Sam wolę zaplanować konkretną kwotę na restaurację, hobby czy spontaniczny zakup niż udawać, że takie potrzeby nie istnieją. Realistyczny limit daje więcej kontroli niż całkowity zakaz, po którym przychodzi seria nieprzemyślanych wydatków.
Wybierz metodę dopasowaną do swojej sytuacji
Nie ma jednego poprawnego modelu zarządzania pieniędzmi. Dla jednej osoby wystarczy miesięczna tabela, a inna potrzebuje osobnych kont i limitów tygodniowych. Najważniejsze, żeby system był na tyle prosty, by dało się go prowadzić także w gorszym, zabieganym miesiącu.
| Metoda | Na czym polega | Dla kogo będzie dobra |
|---|---|---|
| 50/30/20 | Około 50% na potrzeby, 30% na przyjemności, 20% na oszczędności i spłatę zobowiązań. | Dla osób, które potrzebują prostych proporcji. |
| Budżet zerowy | Każda złotówka otrzymuje konkretne zadanie, także pieniądze na cele roczne. | Dla osób z nieregularnymi wydatkami lub długami. |
| Metoda kopert | Limity dla kategorii są rozdzielone na osobnych kontach, subkontach lub w gotówce. | Dla osób, które łatwo przekraczają limity kartą. |
| Plan minimum | Kontrolujesz tylko najważniejsze rachunki, jedzenie, transport i oszczędności. | Dla początkujących i przy bardzo napiętym budżecie. |
Reguła 50/30/20 jest popularna, bo łatwo ją zapamiętać. Nie traktowałbym jej jednak jako normy. Przy wysokim czynszu lub racie kredytu potrzeby mogą pochłaniać 60-70% dochodu, a przy niskich kosztach mieszkania oszczędności mogą przekraczać 20%.
Przykładowo przy dochodzie 8000 zł netto model orientacyjny oznacza 4000 zł na podstawowe potrzeby, 2400 zł na wydatki dobrowolne i 1600 zł na oszczędności lub spłatę długu. Jeżeli Twoje stałe koszty wynoszą 5000 zł, nie oznacza to porażki. To informacja, że trzeba zmienić proporcje albo przyjrzeć się największym obciążeniom, zamiast walczyć wyłącznie z kawą za 15 zł.
Oszczędzaj według kolejności, a nie z tego, co zostanie
Odkładanie pieniędzy pod koniec miesiąca brzmi rozsądnie, ale w praktyce często kończy się zerowym saldem. Skuteczniejsza jest zasada najpierw płacę sobie, czyli automatyczny przelew na osobne konto zaraz po wypłacie.
Nie musisz od razu odkładać 20% dochodu. Jeśli obecnie nie oszczędzasz nic, zacznij od 5%, 200 zł albo innej kwoty, którą możesz utrzymać przez pół roku. Regularność ma tu większe znaczenie niż efektowny wynik w jednym miesiącu.
Ustal trzy różne cele
- Bufor bieżący na drobne awarie, leki i nieplanowane rachunki.
- Fundusz bezpieczeństwa na kilka miesięcy podstawowych kosztów życia.
- Oszczędności celowe na wakacje, samochód, edukację lub wkład własny.
Nie trzymałbym wszystkich pieniędzy w jednym miejscu. Gdy fundusz na naprawę auta miesza się z pieniędzmi na urlop, każda awaria wygląda jak konieczność rezygnacji z celu. Oddzielne konta lub subkonta pokazują, co wolno wydać, a czego lepiej nie ruszać.
Jeśli masz kosztowny dług konsumpcyjny, kolejność może wyglądać inaczej. Najpierw zostaw mały bufor na nagłe sytuacje, potem spłacaj zobowiązanie o wysokim oprocentowaniu, a dopiero później zwiększaj oszczędności długoterminowe. Inwestowanie przy jednoczesnym narastaniu drogiego długu zwykle nie jest rozsądną kolejnością.
Kontroluj plan krótko, ale regularnie
Nie trzeba codziennie analizować każdej złotówki. Ja polecam dwa krótkie rytuały: 10 minut raz w tygodniu na sprawdzenie kategorii zmiennych oraz dłuższy przegląd na koniec miesiąca.
W cotygodniowej kontroli sprawdź, ile zostało na jedzenie, transport i przyjemności. Jeżeli w połowie miesiąca wydałeś już 80% limitu na restauracje, masz jeszcze czas, by zmienić plan. Pod koniec miesiąca taka informacja jest tylko spóźnionym wyrzutem sumienia.
Przeczytaj również: Jak być bogatym - Dlaczego wysokie zarobki to za mało?
Co analizować pod koniec miesiąca
- które kategorie przekroczyły plan i z jakiego powodu,
- czy wszystkie rachunki oraz wydatki okresowe zostały uwzględnione,
- ile faktycznie udało się odłożyć,
- czy limit był realistyczny, czy tylko zbyt optymistyczny,
- jeden konkretny wydatek, który można ograniczyć w kolejnym miesiącu.
W gospodarstwie domowym dobrze ustalić wspólne koszty i osobne pieniądze na własne potrzeby. Nie chodzi o kontrolowanie partnera, tylko o jasność, kto finansuje rachunki, zakupy i cele. Przejrzyste zasady zmniejszają liczbę sporów bardziej niż wspólne konto bez żadnych ustaleń.
Przy nieregularnych dochodach planuj miesiąc na podstawie najniższego przewidywanego wpływu. Nadwyżki z lepszych miesięcy kieruj na bufor, podatki, urlop albo słabszy sezon. Dzięki temu pojedynczy dobry miesiąc nie tworzy złudzenia, że wyższy poziom wydatków będzie możliwy zawsze.
Błędy, przez które plan szybko się rozpada
Pierwszym błędem jest tworzenie zbyt szczegółowych kategorii. Jeśli każdą transakcję trzeba przypisać do jednej z trzydziestu grup, po kilku tygodniach system zaczyna męczyć. Na początek wystarczy 8-12 kategorii, a większą dokładność można dodać dopiero wtedy, gdy rzeczywiście pomaga w decyzjach.
Drugi problem to nieuwzględnianie wydatków rocznych. Święta, ubezpieczenie, przegląd samochodu czy ubrania dla dzieci nie są niespodziankami. Są przewidywalnymi kosztami, tylko rozłożonymi w czasie.
Trzeci błąd to cięcie wszystkiego po trochu. Zwykle większy efekt daje renegocjowanie abonamentu, zmiana drogiego ubezpieczenia, ograniczenie dostaw jedzenia albo znalezienie tańszego transportu niż obsesyjne liczenie pojedynczych zakupów. Szukaj dużych, powtarzalnych kosztów, bo to one dają trwałą różnicę.
Czwarty błąd to brak marginesu bezpieczeństwa. Jeśli cały dochód jest rozdysponowany co do złotówki, wystarczy jedna wizyta u dentysty lub awaria pralki, by plan przestał się spinać. Zostaw nawet 3-5% dochodu jako rezerwę operacyjną, dopóki nie zbudujesz większego bufora.
Twój pierwszy miesiąc z planem może być niedoskonały
Nie próbuj od razu stworzyć systemu na całe życie. W pierwszym miesiącu zbierz dane, ustaw podstawowe limity i wybierz jedną stałą kwotę na oszczędności. Dopiero po 30 dniach zobaczysz, które założenia były trafne, a które wymagały zbyt dużej dyscypliny.
Najlepszy plan to nie ten, który wygląda perfekcyjnie w arkuszu, lecz taki, który pomaga podejmować spokojniejsze decyzje w zwykłym tygodniu. Gdy wiesz, ile możesz wydać, na co oszczędzasz i jaką rezerwę masz pod ręką, pieniądze przestają znikać przypadkiem, a zaczynają wspierać Twoje konkretne cele.