Wysoka stawka na lokacie potrafi wyglądać atrakcyjnie, ale sama liczba przy procencie nie mówi jeszcze, ile faktycznie zarobisz. W tym artykule pokazuję, jak czytać oferty, obliczać zysk po podatku, porównywać lokatę z kontem oszczędnościowym i unikać warunków, przez które promocyjne oprocentowanie traci sens.
Najważniejsze informacje przed założeniem lokaty
- Oprocentowanie roczne nie oznacza, że tyle zarobisz w każdym okresie lokaty.
- Od odsetek bank pobiera 19% podatku od zysków kapitałowych.
- Najwyższe stawki, często około 6-7% w skali roku, zwykle dotyczą promocji, nowych klientów albo ograniczonej kwoty.
- Przy wcześniejszym zerwaniu lokaty możesz stracić całość lub część odsetek.
- Depozyty w bankach są objęte ochroną BFG do równowartości 100 000 euro na osobę w jednym banku.
Od czego zależy oprocentowanie lokat
Bank nie ustala stawki przypadkowo. Duże znaczenie mają stopy procentowe NBP, koszt pozyskania pieniędzy oraz to, czy instytucja potrzebuje szybko zwiększyć bazę depozytów. Gdy banki konkurują o oszczędności klientów, pojawiają się krótkie promocje z wysokim procentem. Kiedy pieniędzy na rynku jest wystarczająco dużo, stawki zwykle spadają.
W 2026 roku w ofertach można spotkać zarówno standardowe lokaty oprocentowane na około 3-5% w skali roku, jak i promocje przekraczające 6%. Te drugie wymagają jednak dokładnego sprawdzenia limitu kwoty, czasu trwania i dodatkowych warunków. Nie traktuję najwyższej liczby z reklamy jako punktu wyjścia do decyzji, dopóki nie wiem, ile pieniędzy rzeczywiście obejmie.
Trzeba też odróżnić stawkę nominalną od realnego zarobku. Oprocentowanie nominalne pokazuje wynik przed podatkiem i bez uwzględniania inflacji. Dopiero odsetki netto mówią, ile zostanie na rachunku, a ich siła nabywcza zależy jeszcze od wzrostu cen.
Przeczytaj również: Wyciąg z zamkniętego konta - Jak odzyskać historię operacji?
Stawka promocyjna nie zawsze obejmuje całą kwotę
Bank może zaoferować 7% tylko dla nowych środków do 10 000 zł i przez 3 miesiące. Nadwyżka ponad limit może być oprocentowana znacznie niżej albo w ogóle nie kwalifikować się do promocji. Dlatego przed założeniem lokaty sprawdzam nie tylko główną stawkę, lecz także regulamin i tabelę oprocentowania.
Znaczenie ma również status klienta. Najlepsza oferta bywa dostępna wyłącznie dla nowych osób, klientów otwierających konto osobiste albo tych, którzy wcześniej nie korzystali z lokaty w danym banku. Wysoki procent bez spełnienia warunków jest tylko reklamową obietnicą, a nie rzeczywistym wynikiem inwestycji.
Jak policzyć rzeczywisty zysk z lokaty
Najprostszy wzór wygląda tak: kwotę depozytu mnożysz przez oprocentowanie roczne i długość lokaty wyrażoną jako część roku. Od uzyskanych odsetek odejmujesz 19% podatku. W przypadku standardowej lokaty bank zazwyczaj pobiera ten podatek automatycznie, więc klient otrzymuje już kwotę netto.
| Kwota | Stawka roczna | Okres | Odsetki brutto | Odsetki netto |
|---|---|---|---|---|
| 10 000 zł | 5% | 12 miesięcy | 500 zł | 405 zł |
| 20 000 zł | 6% | 6 miesięcy | 600 zł | 486 zł |
| 30 000 zł | 4% | 3 miesiące | 300 zł | 243 zł |
Przykład z 10 000 zł pokazuje, dlaczego warto patrzeć na wynik po opodatkowaniu. Przy stawce 5% bank naliczy 500 zł brutto, ale na konto trafi około 405 zł netto. To nadal bezpieczny i przewidywalny zarobek, jednak wyraźnie niższy niż kwota widoczna w reklamie.
Przy krótkich okresach bank może stosować konwencję 365 dni, dlatego dokładny wynik zależy od liczby dni i zasad zapisanych w umowie. Różnice zwykle nie są ogromne, ale przy większym kapitale mogą wynieść kilkanaście lub kilkadziesiąt złotych. Jeżeli porównuję kilka ofert, używam zawsze tej samej kwoty i tego samego okresu.
Lokata czy konto oszczędnościowe
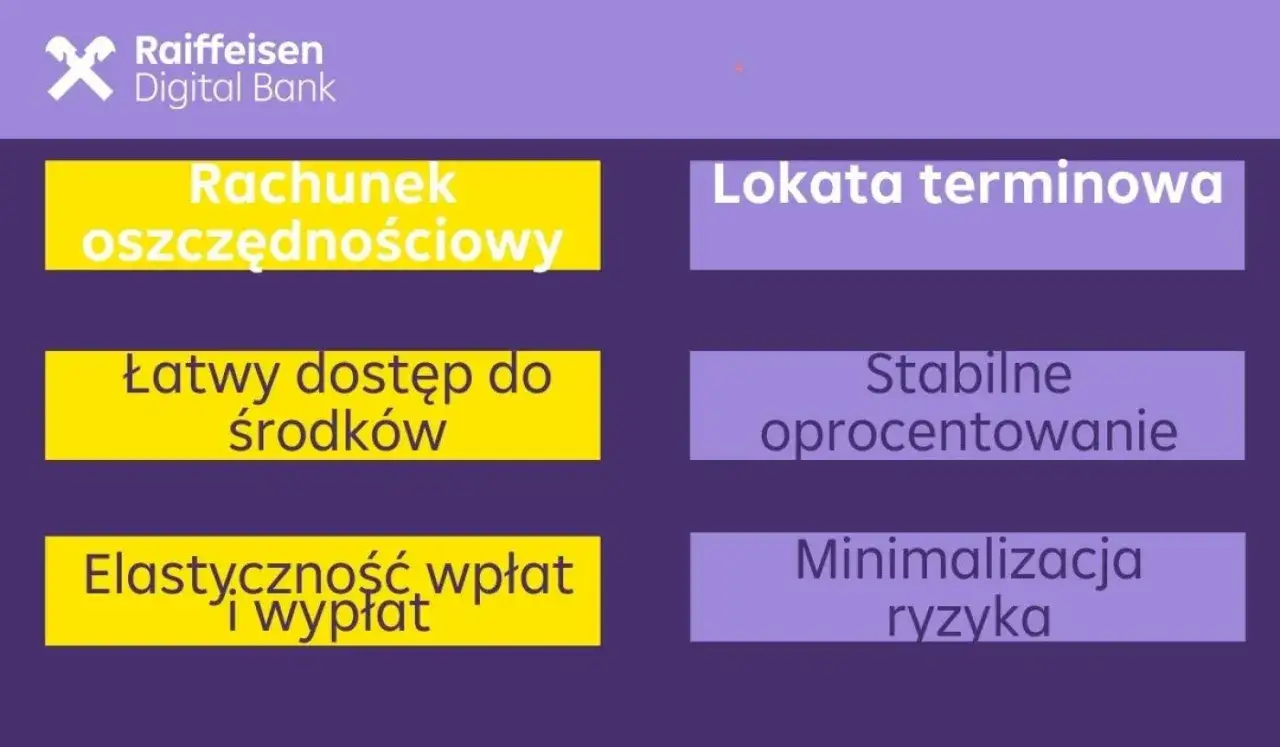
Lokata daje z góry znaną stawkę i zwykle wymaga zamrożenia pieniędzy na określony czas. Konto oszczędnościowe oferuje większą płynność, ponieważ środki można wypłacić bez zamykania całego produktu, ale oprocentowanie może być zmienne. Dla mnie wybór zależy przede wszystkim od tego, kiedy pieniądze będą potrzebne, a nie od samego procentu.
| Cecha | Lokata terminowa | Konto oszczędnościowe |
|---|---|---|
| Oprocentowanie | Zwykle stałe przez okres umowy | Często zmienne |
| Dostęp do pieniędzy | Ograniczony do terminu zakończenia | Zazwyczaj swobodny |
| Ryzyko utraty odsetek | Wysokie przy wcześniejszym zerwaniu | Zwykle niewielkie |
| Najlepsze zastosowanie | Pieniądze, których nie potrzebujesz przez kilka miesięcy | Poduszka finansowa i bieżące oszczędzanie |
Na lokatę przeznaczyłbym środki, które nie będą potrzebne przed terminem zapadalności. Poduszka bezpieczeństwa powinna zostać na koncie oszczędnościowym lub rachunku, do którego mam szybki dostęp. Odsetki nie powinny być ważniejsze niż bezpieczeństwo płynności.
Trzeba uważać na promocje kont oszczędnościowych. Podwyższona stawka może obowiązywać tylko przez 90 dni, do określonego salda albo po wykonaniu kilku transakcji kartą. Z drugiej strony konto pozwala regularnie dopłacać pieniądze, czego klasyczna lokata często nie umożliwia.
Jak porównywać oferty, żeby nie dać się skusić samej liczbie
Przy analizie oferty sprawdzam pięć elementów: wysokość stawki, okres, maksymalną kwotę, zasady wypłaty oraz automatyczne odnowienie. Dopiero razem pokazują, czy produkt pasuje do celu. Najwyższy procent nie zawsze daje najwyższy zysk, jeśli dotyczy tylko niewielkiej części oszczędności.
- Sprawdź, czy oferta dotyczy nowych środków, nowych klientów czy wszystkich klientów.
- Ustal, jaka kwota obejmuje promocyjne oprocentowanie.
- Policz wynik po potrąceniu 19% podatku.
- Przeczytaj zasady wcześniejszego zerwania lokaty.
- Sprawdź, co stanie się po zakończeniu okresu, zwłaszcza czy lokata odnowi się na niższej stawce.
Automatyczne odnowienie jest częstą pułapką. Lokata może po kilku miesiącach odnowić się na warunkach standardowych, które będą dużo słabsze od pierwotnej promocji. Zaznaczam sobie datę zakończenia i porównuję oferty ponownie, zamiast bezrefleksyjnie zostawiać pieniądze na kolejny okres.
Sprawdzam również, czy bank wymaga założenia rachunku osobistego, zgody marketingowej albo określonej aktywności. Konto może być bezpłatne tylko po spełnieniu warunku, na przykład wykonaniu transakcji kartą. Jeśli nie zamierzam korzystać z rachunku, opłata miesięczna może obniżyć rzeczywisty zarobek.
Najczęstsze błędy przy zakładaniu lokaty
Pierwszy błąd to zamrożenie całej poduszki finansowej. Nawet świetna stawka nie pomoże, jeśli nagły wydatek zmusi mnie do zerwania lokaty i utraty odsetek. Bezpieczniej jest podzielić oszczędności na kilka części, na przykład trzy lokaty po 5 000 zł zamiast jednej na 15 000 zł.
Drugi problem to porównywanie okresów bez przeliczenia ich na ten sam czas. Lokata na 3 miesiące z wysoką stawką może wyglądać lepiej niż roczna, ale po zakończeniu trzeba znaleźć kolejną ofertę. Ryzyko reinwestowania oznacza, że przyszła stawka może być niższa.
Nie ignoruję też bezpieczeństwa instytucji. Depozyty w bankach objętych systemem gwarantowania są chronione do równowartości 100 000 euro na deponenta w jednym banku, razem z należnymi odsetkami. Przy większych oszczędnościach rozsądne może być rozłożenie pieniędzy między kilka instytucji, zamiast przekraczania limitu w jednej z nich.
Ostatni błąd to traktowanie lokaty jako sposobu na szybkie pomnażanie majątku. To narzędzie do ochrony kapitału i spokojnego odkładania, nie produkt o wysokim potencjale zysku. Jeżeli oprocentowanie jest niższe od inflacji, oszczędności mogą nominalnie rosnąć, ale ich realna wartość zakupowa może spadać.
Jak dopasować lokatę do własnego celu
Dla krótkiego celu, takiego jak wkład własny planowany za kilka miesięcy, najważniejsza będzie pewność terminu i łatwe rozdzielenie środków. Dla pieniędzy, których nie potrzebuję przez rok, mogę zaakceptować dłuższe zamrożenie w zamian za stałą stawkę. Zawsze zostawiam jednak osobno kwotę na nieprzewidziane wydatki.
- Do 3 miesięcy sprawdza się lokata promocyjna, jeśli pieniądze mają konkretną datę wykorzystania.
- Od 3 do 6 miesięcy warto porównać kilka krótkich lokat i nie blokować całego kapitału jednocześnie.
- Na 12 miesięcy stała stawka daje większą przewidywalność, ale odbiera możliwość skorzystania z potencjalnie lepszych ofert w przyszłości.
- Przy większej kwocie sensowny bywa podział na kilka terminów, dzięki czemu część pieniędzy odzyskuje dostępność co kilka miesięcy.
Sam najchętniej stosuję drabinkę lokat. Polega ona na podzieleniu kapitału na kilka depozytów z różnymi terminami zakończenia. Dzięki temu nie muszę wybierać między pełną płynnością a jedną długą lokatą, a każda kolejna zapadająca część daje możliwość reakcji na zmiany rynku.
Najważniejsza zasada jest prosta: dopasuj termin do planu, policz kwotę netto i przeczytaj warunki końcowe. Dobre oprocentowanie ma znaczenie dopiero wtedy, gdy produkt nie ogranicza Twojego bezpieczeństwa finansowego. W praktyce spokojnie dobrana lokata często okazuje się lepsza niż pozornie atrakcyjna promocja z wieloma wymaganiami.